
咨询热线
010-53779975
在鄂尔多斯街头,一批印着“氢个蛋”字样的共享电动车已平稳投运半年多,靠固态储氢把续航提升到传统电动车的1.5倍;在山东潍坊一家养老机构的餐厅里,厨师灶台上掺了氢的火苗烧得更蓝更旺;一辆正在加氢的重卡,一次加注约37公斤氢气,就能跑500多公里——氢能,正以这些具体而微的日常场景,悄然走进普通人的生活。几乎在同一时间轴上,另一股力量正在顶层加速汇聚:《能源法》将氢能确立为与煤、油、气并列的能源主体,“十五五”规划纲要将氢能列为未来产业重点培育方向。“氢”正在从传统化工副产品成为未来能源主角,即将迎来其从示范到规模化的“成年礼”。
一、产品体系:从“三种氢”到“氢氨醇”
1.1 按“出身”给氢上色:灰、蓝、绿的三级谱系
氢气本身无色无味,但业界习惯按生产来源给它“上色”。按照世界能源理事会(World Energy Council)的划分,氢气可分为三类:
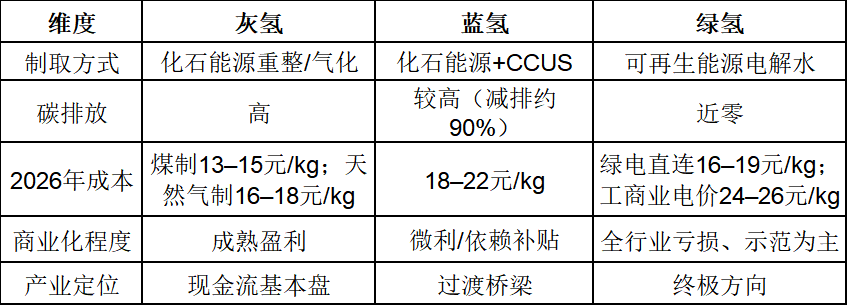
数据来源:氢能与燃料电池产业网、融中咨询
这一分类的本质,是一条按全生命周期碳排放强度划分的谱系:灰氢是“高碳基准线”,蓝氢是“减碳过渡带”,绿氢是“零碳终点”。
1.2 从氢到“氢氨醇”:把不稳定的绿电“固化”成液体燃料
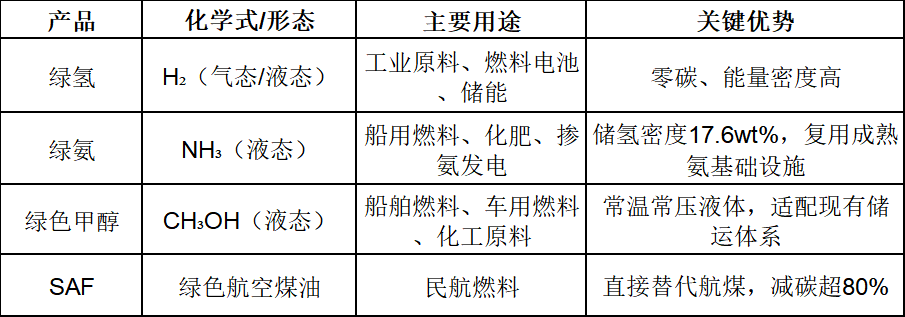
氢气虽然清洁,却有先天短板:密度极低、易燃易爆、极难储运。为破解这一难题,“氢氨醇一体化”应运而生——把绿氢与氮气反应生成绿氨,或与捕集的二氧化碳反应生成绿色甲醇,进一步还可合成可持续航空煤油(SAF)。
这一转化的价值在于:它把难以储存、难以运输的绿氢,“固化”在性质稳定、可像汽油一样运输的液体燃料中。绿色氢氨醇一体化,既能大规模消纳波动性新能源,又为航海、供热等难以直接用电的行业提供了脱碳燃料。
由此,氢能产品的边界从单一“氢气”,拓展为一个“氢—氨—醇—航煤”的绿色燃料家族:
二、产业链结构:制—储—输—加—用闭环
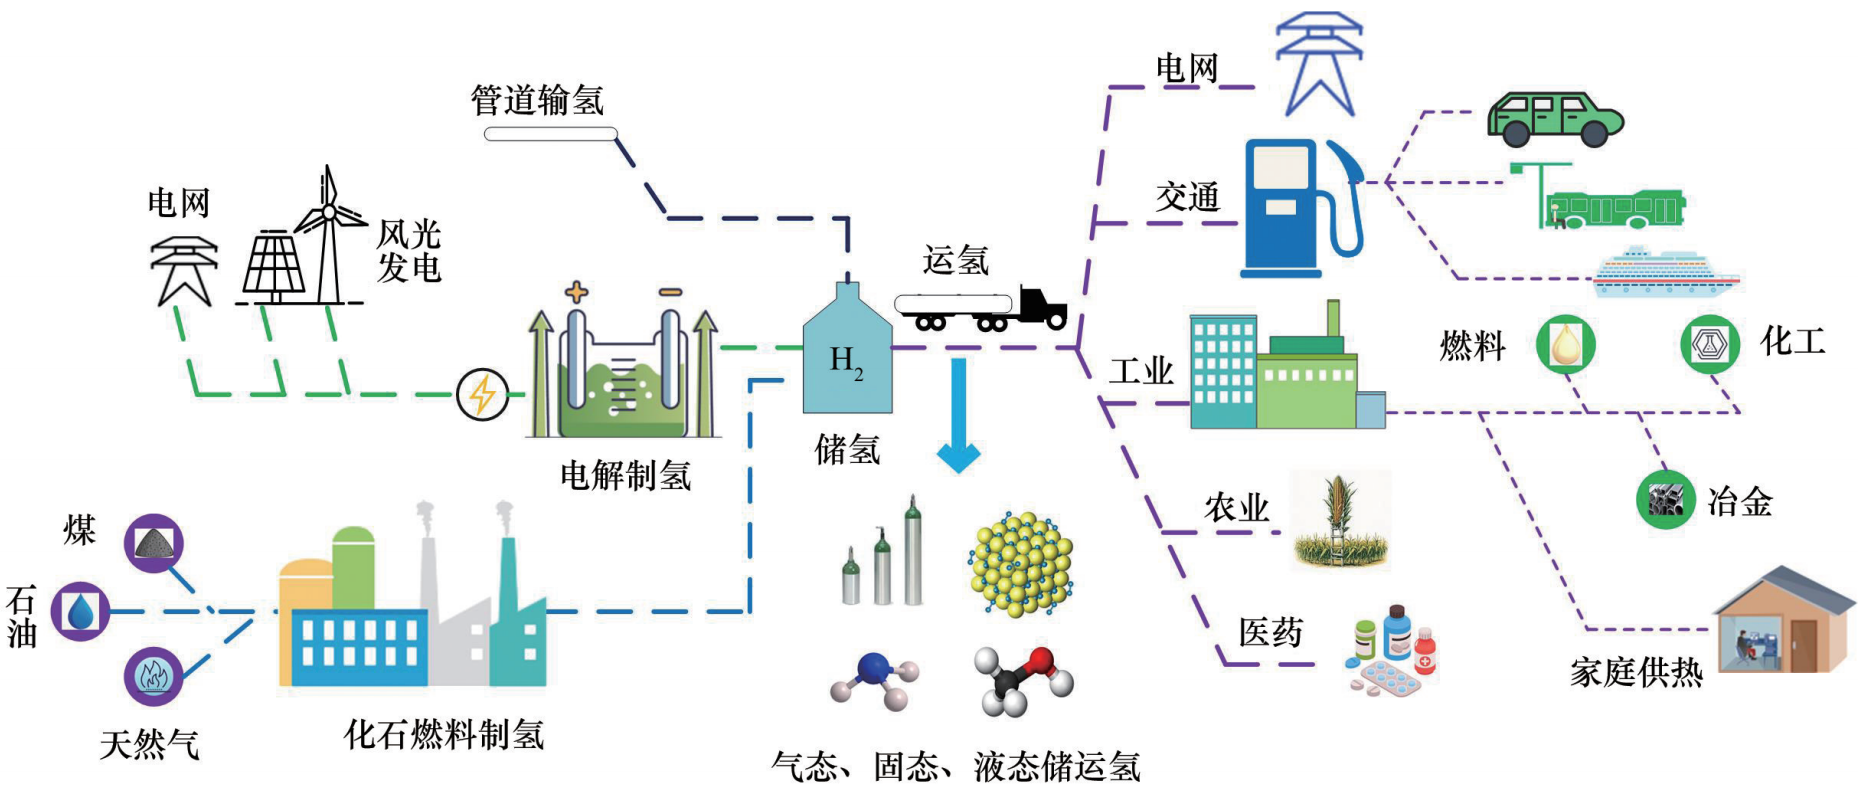
氢能产业链是一条“制氢—储运—加注—应用”的闭环。产业链各环节的技术成熟度与经济性差异极大——上游制氢正快速降本,中游储运是最大卡点,下游应用则呈现工业先行、交通跟进的分化格局。
2.1 上游制氢:四条电解技术路线并行
制氢环节的技术路线,当前以电解水制氢为低碳主攻方向,具体包括四条路线:
碱性电解水(ALK):技术最成熟、国产化程度最高,已实现规模化出货,是当前市场绝对主力;
质子交换膜电解水(PEM):响应速度快,适配风光波动性电力,但成本偏高,处于产业化加速阶段;
阴离子交换膜电解水(AEM):兼具部分ALK与PEM优点,尚处于实验室与小试阶段;
固体氧化物电解(SOEC):高温电解效率高(可达90%以上),但仍处于商业化初期。
在上游的“资源—装备”结构中,风光资源决定绿电成本,电解槽装备决定制氢效率。中国在这一环节已建立全球优势:电解槽装机规模占全球约50%,并推出了单槽最大产氢量5000Nm³/h的ALK电解槽和1000Nm³/h的PEM电解槽。
2.2 中游储运:全产业链的“咽喉”
氢的储运之所以难,根源在于氢气分子极小、极易泄漏,还会引发金属“氢脆”腐蚀,储运难度远高于天然气。储运环节整体占氢能终端成本的30%—40%;当运输距离超过200公里,储运成本占终端氢价的比重更是突破50%。这解释了产业长期的尴尬:“制得出、存不住、运不动”。
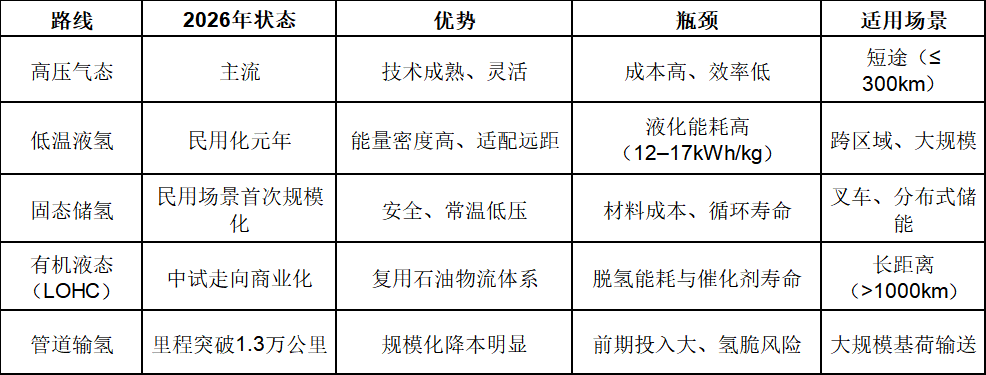
目前储运形成五条技术路线并行的格局,各自适配不同场景:
高压气态储运:技术最成熟,适用于短途(≤300公里),但单车运氢量低、成本高;
低温液态储运:体积储氢密度最高(液氢可达70kg/m³以上),适配远距离、大规模集中供氢,但液化能耗高;
固态储氢:通过金属氢化物等材料吸附储氢,常温常压、安全性好,体积储氢密度可达高压气态的20倍,但材料成本与循环寿命待突破;
有机液体储氢(LOHC):把氢“固定”在有机液体中,可复用现有石油物流体系长距离运输,处于中试向商业化过渡阶段;
管道输氢:大规模、长周期、低成本输送的“终极方案”,纯氢管道与天然气管网掺氢并行推进。
中国已在多条路线上取得标志性突破:全国建成及规划在建的输氢管道总里程突破1.3万公里,“西氢东送”大通道加紧建设;2026年3月《液氢道路运输技术规范》实施,被业内称为“液氢民用化元年”的起点。
2.3 加注环节:站网密度决定推广节奏
加氢站是连接“储运”与“应用”的节点。截至2025年底,我国建成加氢站超540座,约占全球40%;截至2026年6月,全国累计建成约620座。站网布局正从示范城市群向外延伸,但普遍面临“建站成本高、利用率不足”的早期难题——站与车相互等待,单站盈亏平衡仍在探索。“制氢加氢一体站”等摊薄用氢成本的模式创新被寄予厚望。
2.4 下游应用:工业是基本盘,交通是突破口
下游应用是整条产业链的“需求出口”,当前呈现“工业托底、交通突破、发电储能起步、建筑示范”的四层结构:
工业(基本盘):2025年合成氨、合成甲醇、炼化、煤化工四个领域合计消费氢气约3310万吨,占全国氢气消费总量约85%。工业用氢量大、需求稳定,是绿氢规模化消纳的“主战场”。
交通(突破口):以商用车为推广重点,其中氢能重卡已跑出经济性曲线——中国氢能重卡保有量占全球95%。2025年我国推广燃料电池汽车近8000辆,氢基燃料船舶累计投运超10艘。
发电与储能:氢燃气轮机、煤电掺氨/掺氢燃烧、长时储能等示范项目陆续落地,氢能“长时储能”价值逐步显现。
建筑供热:掺氢天然气试点推进,掺氢比例15%的安全验证标准已建立。
三、技术现状与趋势:动态突破与“卡脖子”并行
2025—2026年,氢能技术在多个环节同时跨过“工程化临界点”。如果说过去十年是“实验室到示范”的验证期,那么现在已进入“示范到规模”的攻坚期。
3.1 制氢装备:向大型化、低电耗演进
电解槽是制氢降本的核心变量。技术进步正沿两个方向推进:单槽大型化(摊薄单位投资)与低电耗化(降低电费,而电费占电解水制氢成本的大头)。
关键节点清晰可见:中国单槽最大产氢量已达5000Nm³/h(ALK)与1000Nm³/h(PEM);2026年7月,单槽3000Nm³/h碱性电解槽发布,直流电耗低至4.28kWh/Nm³,负荷调节范围拓宽至25%—120%——足以响应风光的随机波动,标志着中国电解水制氢迈入“4.3度电时代”。在国产化方面,碱性路线的隔膜、电极基本实现国产替代,PEM路线的质子交换膜、催化剂、双极板也逐步国产化(东岳集团质子交换膜已批量供应国内主流PEM企业),但高端材料性能与国际龙头仍有差距。
3.2 储运技术:多条路线集中破局
储运环节的技术突破,是2026年最受关注的变化:
1、管道输氢:国内氢气管输成套技术与标准体系发布,覆盖新建输氢管道与天然气管网掺氢改造;我国首个百万方级盐穴储氢示范工程在河南平顶山投产;“西氢东送”乌海—北京管线(400公里)计划2026年三季度投运,将成为首个百公里级纯氢输送示范。
2、液氢民用化:2026年3月《液氢道路运输技术规范》(JT/T 1568-2025)实施;国内首座商用液氢加氢站于2025年12月建成投运;中国航天发布有效运输量达2600kg的液氢罐箱。
3、固态储氢:2026年3月,大型镁基固态储氢设备实现充氢状态海上出口运输,率先在民用交通场景落地。
4、有机液体储氢(LOHC):2026年3月,华东理工大学郭勇教授团队联合陕西理谷新能源建成国内首套200kgH₂/d甲基环己烷脱氢中试装置,储氢密度达6.1wt%,可像汽油一样通过现有油罐车、油轮运输。
表 储运“最后一公里”:五条技术路线对比
数据来源:中项网行业研究院、智研咨询、中化新网
3.3 应用端:燃料电池的降本曲线
下游应用的技术进步同样显著。与2020年相比,氢能整车及燃料电池系统成本下降约80%,电堆功率密度、寿命显著提升,系统功率迈入300千瓦级别,为大功率商用车与重载场景提供了支撑。具体看,燃料电池系统成本已从约15000元/千瓦降至约3000元/千瓦,功率密度从250W/kg升至750W/kg,同等体积性能提升三倍。成本的快速下探,是氢能重卡跑出经济性的直接原因。
3.4 三大“卡脖子”环节与国产化进展
尽管进步显著,产业链仍有三处“卡脖子”环节:
1.质子交换膜——PEM电解槽与燃料电池的核心材料,此前高度依赖进口;
2.液氢储运核心装备——液化装置、液氢泵、储罐绝热技术门槛高;
3.氢循环泵——燃料电池系统的关键部件。
国产化正在逼近:IV型储氢瓶国产化率2025年突破62%,但碳纤维缠绕设备、树脂基体、耐压接头等关键子系统仍依赖进口;PEM高端膜材料、贵金属催化剂、耐腐蚀双极板在寿命与稳定性上与国际龙头仍有差距。
四、市场规模与版图:万亿赛道的现实刻度
4.1 全球:1.09亿吨的存量与4GW的新增
从“存量”看,氢能已是一个体量庞大的基础工业。2025年,全球氢气生产消费规模约1.09亿吨,同比增长约3%,其中99%仍为化石燃料制氢。终端消费结构高度集中于工业:合成氨3260万吨、合成甲醇2080万吨、炼化冶金4400万吨、供热1160万吨。
从“增量”看,低碳氢的扩张势头明显。2025年,全球低碳氢产能突破110万吨/年,其中绿氢约43万吨/年;全球电解槽装机翻倍突破4GW,中国贡献近3/4的新增装机;低碳氢投资额接近80亿美元,同比增长86%。
全球格局呈现清晰的“三梯队”:中国与欧洲合计贡献超七成的可再生氢产能(分别约53%和19%);中东凭借廉价天然气与地理枢纽地位,占据全球约1/6的氢产量、承担超25%的氨贸易;美国则依托页岩气大力发展蓝氢,2025年蓝氢产量占全球约34%。截至2025年底,全球已有66个国家和地区发布氢能战略,覆盖全球GDP的90%以上。
4.2 中国:产量第一、绿氢过半、集群在三北
中国是全球氢能产业无可争议的“增长引擎”:
1、产量全球第一:2025年全国氢气产能超5100万吨/年(同比+1.4%),产量超3900万吨(同比+7.3%)。
2、绿氢产能全球过半:可再生能源制氢建成投运产能突破25万吨/年,较上年翻番,占全球半数以上;截至2026年6月,建成与在建合计超140万吨/年,电解水为主要路线。
3、装备与市场全球领跑:电解槽制造产能占全球约60%,电解槽装机占全球约50%;氢能重卡保有量占全球95%,2025年全球燃料电池商用车新增销量与加氢站增量“几乎全部来自中国”。
4、空间布局高度集中:东北、华北、西北占已投运绿氢产能的98%以上;内蒙古、新疆、甘肃三地贡献全国约55%的绿氢产能。形成“资源在西北、装备在东部、消纳沿江海”的初步版图。
在绿色燃料这一延伸赛道上,中国的先发优势同样突出。截至2025年底,我国已建成绿色燃料综合产能约800万吨/年油当量,其中绿色甲醇38万吨/年、绿色合成氨70万吨/年、绿色航空燃料170万吨/年,我国绿色甲醇产能约占全球60.3%。
4.3 应用市场与“十五五”目标:确定性来自哪里?
氢能的应用规模,最终由下游需求决定。当前全球氢消费71%集中在传统化工(合成氨、甲醇),中国工业用氢占比更高达约85%。这意味着近期需求的确定性来自“工业替代”,而非“交通爆量”。
“十五五”的政策目标已给出清晰的量化锚点:
1、可再生能源制氢规模:截至2025年约25万吨/年 → 2030年达200万、
2、终端用氢均价:2030年降至25元/千克以下,优势地区探至15元/千克左右
3、燃料电池汽车保有量:较2025年翻番,力争达10万辆
4、产业规模:预计2030年达3万亿元
5、定位:氢能首次纳入非化石能源供给体系,“三北集中生产、东中南分线消纳”
五、市场竞争格局:三层生态与龙头卡位
5.1 “央企控资源、民企攻技术、跨界者降维”的三层生态
当前氢能产业的主体格局,可概括为三类力量分层卡位、协同竞争:
第一层:央企控资源。中国石化、中国石油、中国能建、国家能源集团等央企,手握风光资源、油气管网与加氢站底座,主导绿氢基地建设与“西氢东送”类跨区域输配工程。它们提供的是产业最稀缺的“资源与基础设施”。
第二层:民企攻技术。亿华通、国鸿氢能、重塑能源、国富氢能、东岳氢能等民营与专精特新企业,在燃料电池发动机、电堆、膜电极、储氢瓶、电解槽等细分环节构筑技术壁垒,靠“专精”立足。
第三层:跨界者降维。隆基绿能、阳光电源、宝丰能源等带着电力电子或煤化工的现金流基因切入,把电解槽当作“风光消纳出口”,用规模化制造能力倒逼全行业降本。
竞争形态已从早年的“产品竞价”,升级为“技术+资本+场景+标准”的生态竞争,生态联盟开始替代单打独斗。
5.2 各环节龙头与集中度:电解槽“一超多强”
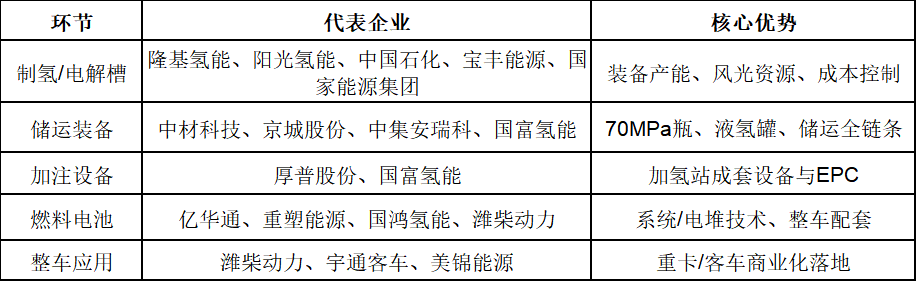
产业链各环节已跑出代表性龙头:
制氢/电解槽:阳光电源(阳光氢能)、隆基绿能(隆基氢能)、中国石化、国家能源集团、宝丰能源;
储运/加注:中材科技(70MPa IV型储氢瓶,车载市占率超40%)、京城股份(液氢储罐)、中集安瑞科(储运全链条)、国富氢能(车载供氢与加氢站设备)、厚普股份(加氢站EPC);
燃料电池/整车:亿华通(系统市占率第一)、重塑能源、国鸿氢能(电堆)、潍柴动力(重卡)、宇通客车(客车)、美锦能源(“制储运加用”全链条)。
集中度之高,超出多数人预期。2026年上半年,中国电解槽OEM订单份额中,阳光氢能以35%高居榜首,约为第二名青骐骥(15%)的2.3倍;TOP10企业合计拿下约91%的订单份额,国内CR5约74%。更耐人寻味的是,这35%是在行业收缩(2026上半年订单同比约-29%)背景下取得的——“存量竞争加剧时,头部反而加速收割份额”,这正是产业从“百花齐放”走向“强者恒强”的典型信号。技术路线上,碱性电解槽凭借成本优势占据93.5%—97%的绝对主导,PEM、AEM合计不足7%。
5.3 空间布局特点与跨界转型案例
产业的空间布局呈现鲜明的“资源导向”与“集群化”特征:绿氢制备集群在三北(内蒙古、新疆、甘肃、吉林),装备制造集群在长三角、珠三角(阳光电源、隆基、国富氢能等),应用与加注集群则沿东部沿海港口与长江经济带展开——由此形成“西产东用”的区域分工。
跨界转型是这一轮格局重塑中最具看点的力量,几个典型案例值得关注:
阳光电源:以光伏逆变器的电力电子技术切入电解槽——制氢电源本质是一台大功率、低谐波、高动态响应的电力变换装置,与逆变器技术栈高度重合。2026年上半年,公司电解槽订单市占率居首,海外订单占比高达65%。
隆基绿能:光伏龙头做“光储氢”一体化,子公司隆基氢能是中石化10GW绿氢项目核心供应商,依托光伏低成本电力优势做电解槽,光伏制氢协同降本。
宝丰能源:以煤化工现金流切入绿氢运营,宁东基地建成全球单厂规模最大的绿氢项目,通过“绿氢替代灰氢”每年减少煤炭消耗约38万吨、减排二氧化碳约66万吨,制氢成本压低至12.3元/千克。
阳光照明:一家LED照明企业设立子公司攻关AEM电解槽,培育氢能装备“第二增长曲线”,折射出跨界者对氢能赛道的普遍看好。
表 氢能产业链各环节代表企业一览
六、政策环境与未来走势
氢能是典型的政策驱动型产业。理解政策脉络,是判断产业节奏的前提
6.1 国内政策:从“法律—规划—试点”的三层架构
中国已构建起从顶层法律设计到具体项目落地的多层次政策体系:
顶层法律:2025年1月,《中华人民共和国能源法》正式实施,确立氢能的能源属性与法定地位——这是氢能从“危化品”走向“能源商品”的制度拐点。
战略规划:2026年政府工作报告首提“未来能源”,明确“培育氢能、绿色燃料等新增长点”并设立国家低碳转型基金;“十五五”规划纲要将氢能列为未来产业重点培育方向;2026年6月《新型能源体系建设“十五五”规划》首次将氢能纳入非化石能源供给体系,提出2030年可再生能源制氢达200万吨;《可再生能源发展“十五五”规划》进一步提出以电为核心、非电为突破,2030年可再生能源非电利用较2025年增长1.5倍。
实施机制:2026年3月,工业和信息化部、财政部、国家发展改革委联合印发《关于开展氢能综合应用试点工作的通知》,通过城市群试点将应用由燃料电池汽车向交通、工业等多元场景拓展,单个城市群最高奖补16亿元。此外,绿氢项目已纳入国家核证自愿减排量(CCER)机制,可通过碳资产收益弥补绿氢成本劣势。
地区层面则呈现“因地制宜、各展所长”的差异化导向:三北资源区(内蒙古、新疆、甘肃、吉林)聚焦绿氢制备与氢氨醇一体化基地;东部沿海(上海、宁波舟山、深圳、青岛等港口)重点布局绿色甲醇/绿氨的航运加注体系;经济强省(如云南以最高13元/千克的绿氢补贴)通过地方补贴拉平绿氢与灰氢成本;示范城市群(京津冀、长三角、粤港澳、川渝)则承担氢能综合应用试点的先行探索。
6.2 国际政策与碳约束:外部压力倒逼内部需求
国际政策环境正在从“需求端”强力牵引中国氢能产业:
欧盟:碳边境调节机制(CBAM)于2026年正式征收碳关税,倒逼钢铁、化工等高碳行业转向绿氢;《ReFuelEU》法规要求航空燃料SAF掺混比例2025年达2%、2030年提升至6%;欧盟自2024年起将航运业纳入碳排放交易体系(ETS)。
国际海事组织(IMO):提出2030年航运碳排放较2008年下降40%、2050年实现净零,明确将甲醇列为船舶替代燃料优先选项;截至2025年底全球甲醇动力船舶达439艘。
美国:出现政策摇摆,暂停了《通胀削减法案》中的氢能补贴,扰乱了长周期项目的投资决策。外部的“绿色壁垒”,客观上为中国绿色甲醇、绿氨、SAF三大出口赛道打开了确定性需求。国家电投“氢洲·大安绿氨”项目3750吨绿氨出口韩国、获全球首张ISCC EU非生物可再生绿氨认证,正是中国绿色燃料“借船出海”的标志性事件。
七、未来三年(2026—2028)方向研判
综合前述产业链与竞争格局分析,对氢能产业的整体判断是:产业正处于从“示范探索”迈向“规模化发展”的拐点,但这不是一场“齐步走”的普涨行情,而是一场结构极度分化的“卡位赛”。
从发展态势看,需求端工业脱碳“刚需”与国家政策目标共同提供了确定性,供给端制氢降本与储运破局正在打开经济性空间,2026年是产业由“政策驱动”转向“市场驱动”的分水岭。从方向看,产业价值的重心正从“造氢”向“用氢”、从“单点技术”向“系统闭环”迁移——能把绿电离散化资源转化为稳定绿色燃料、并用低成本储运打通“西产东用”的玩家,将掌握下一阶段的定价权。从定位看,氢能不再是能源转型的“配角”,而是新型能源体系的主力与培育新质生产力的重要抓手,其上游电解槽、中游储运、下游绿色燃料三大环节,具备长期配置的价值逻辑。
基于此,未来三年可重点关注三条主线。
主线一:核心设备“降本放量”——电解槽及系统集成。这是当前产业节奏最快、订单最先兑现的环节。2025年国内电解槽订单同比增长288%,GW级超级大单集中落地,国产设备已具备大规模商业化交付能力。在“强者恒强”的集中化趋势下(TOP10占约91%份额),建议重点关注具备电力电子技术基因、规模化制造能力与海外渠道的电解槽龙头及其系统集成商。
主线二:下游“高确定性消纳”——绿色甲醇、绿氨与氢能重卡。 受IMO与欧盟双重减排政策的强制约束,航运绿醇是“确定性最强的消纳赛道”——全球甲醇动力船舶2026—2027年迎来交付高峰,供需缺口快速扩大。绿氨则兼具化工原料与航运燃料双重属性,出口通道已打通。交通端,氢能重卡已跑出经济性曲线,是交通领域最先商业化的场景。
主线三:储运技术“突破卡位”——储氢瓶、液氢装备与输氢管道。储运是产业最大的卡点,也意味着最大的边际改善空间。随“西氢东送”管网推进与液氢民用化提速,70MPa IV型储氢瓶、液氢储运装备、加氢站设备等环节有望率先受益。
特别提示:本章为基于公开信息的研究性推演,仅供交流参考,不构成任何投资建议。市场有风险,决策需谨慎。


 010-53779975


